Estudo da Cushman & Wakefield aponta maior seletividade de empresas e investidores, com preferência por edifícios modernos, eficientes e bem localizados
O mercado de escritórios de alto padrão na América Latina entrou em uma fase de maior seletividade. A vacância média nos oito principais mercados analisados caiu de 16,1% no primeiro semestre de 2025 para 14% no mesmo período de 2026, enquanto o preço médio pedido de locação subiu 8,4%, para US$ 22,58 por m² ao mês.
Os dados são da edição do primeiro semestre de 2026 do MarketBeat Escritórios América Latina, da Cushman & Wakefield. O levantamento também aponta que 126.859 m² de novos escritórios foram entregues na região no período, indicando uma oferta mais controlada diante de uma demanda que permanece concentrada nos ativos considerados mais competitivos.
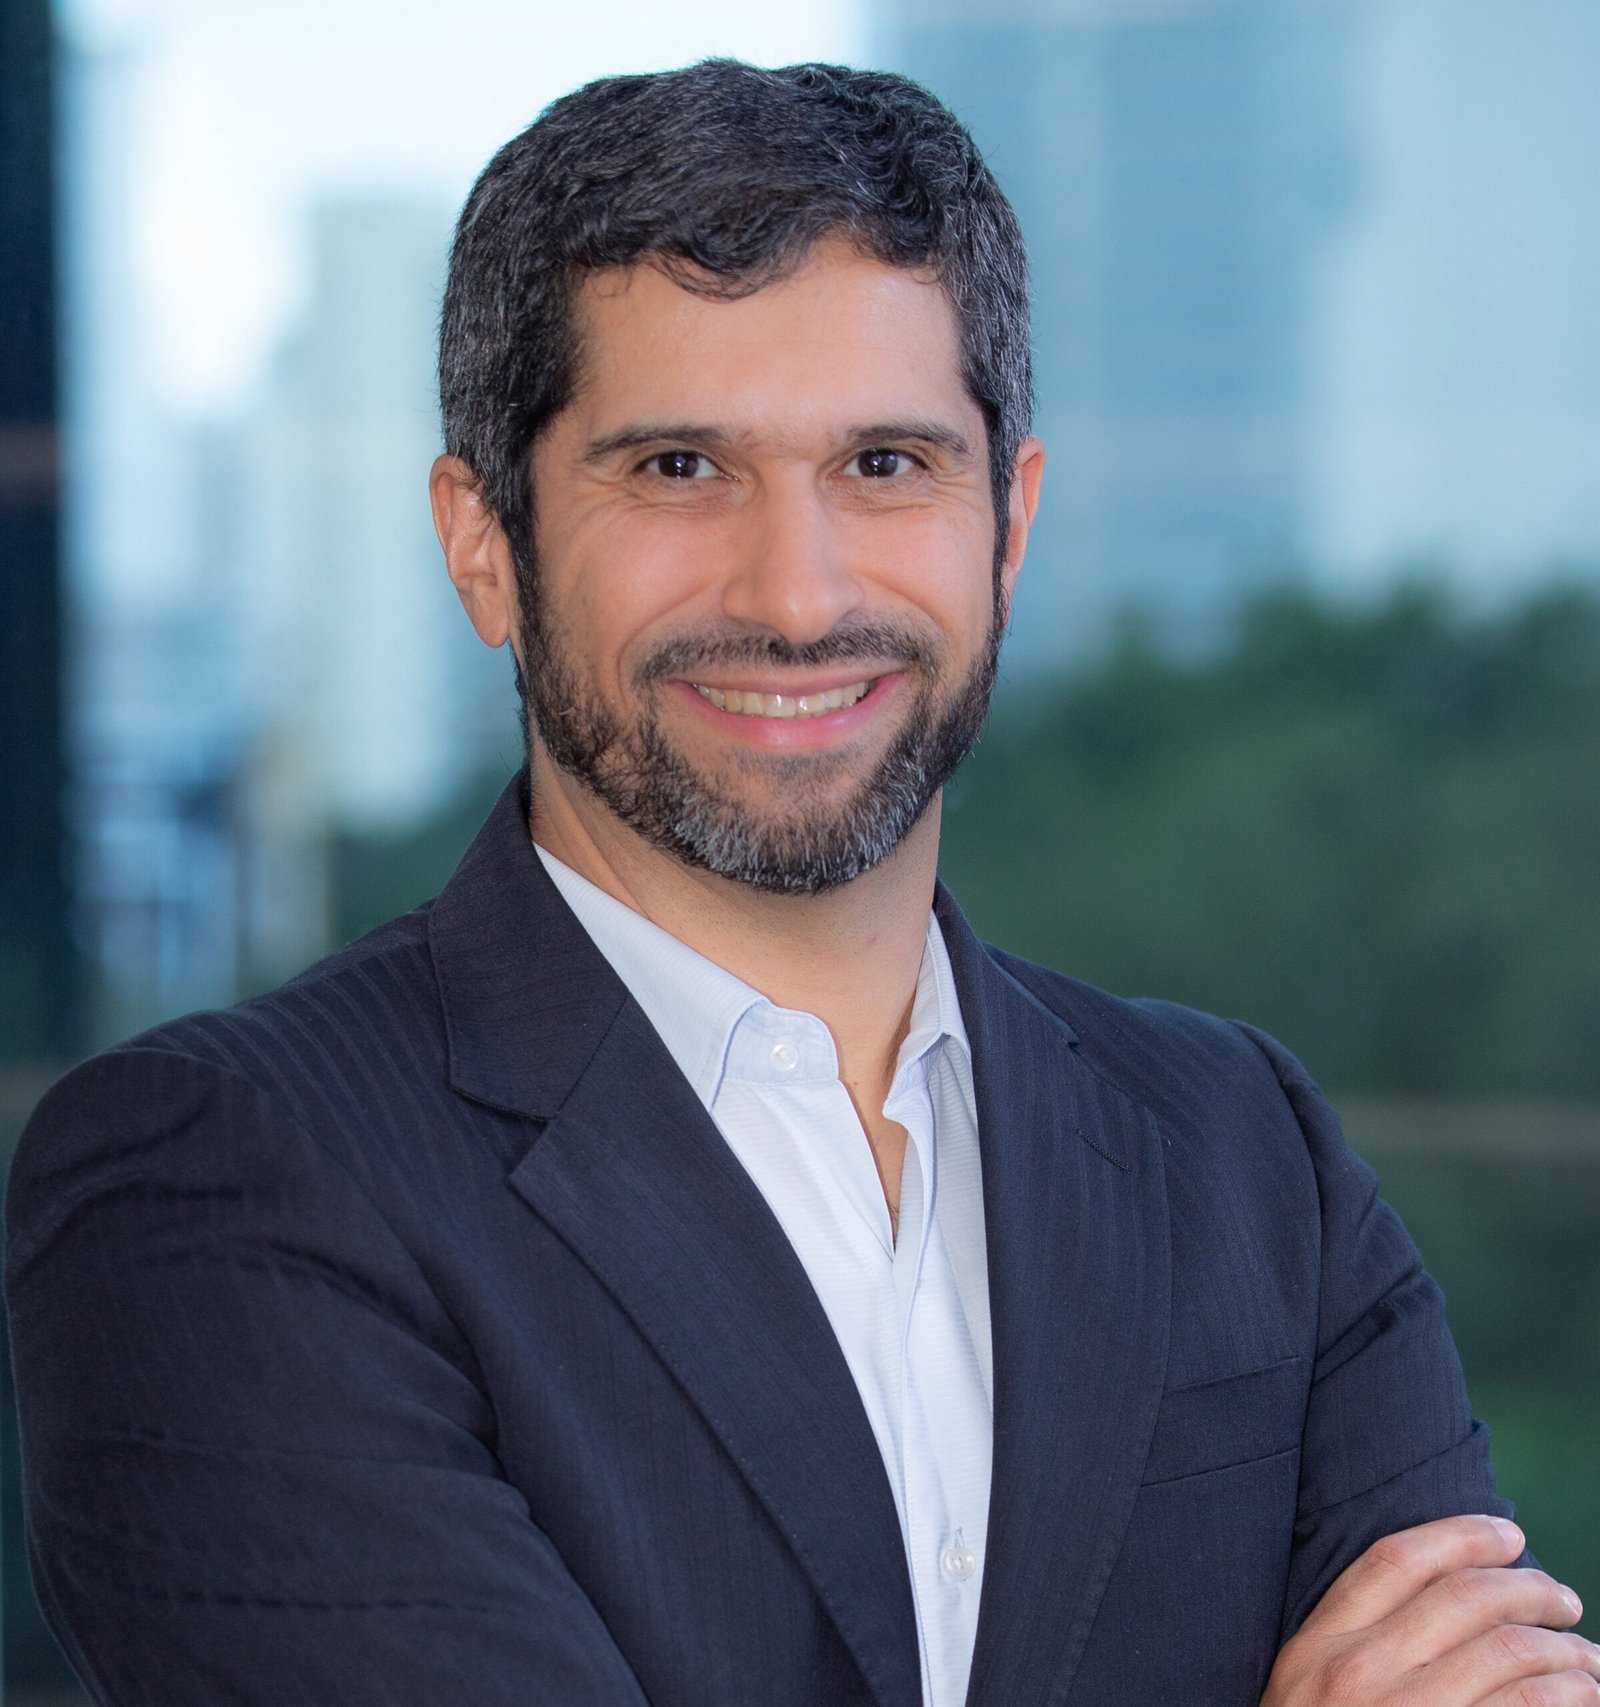
Para Matheus Cardoso, presidente da Cushman & Wakefield América do Sul, a mudança não representa uma perda estrutural de demanda, mas uma transformação nos critérios utilizados por empresas e investidores.
“O mercado de escritórios passou a ser muito mais seletivo. Não basta mais estar em uma boa localização. O ativo precisa entregar qualidade, eficiência e uma experiência que faça sentido para o ocupante. Isso muda também a lógica do investidor, que precisa ter mais clareza sobre qual produto desenvolver, para qual demanda e em que momento.”
Escritório ganha novas funções
A expectativa de que a expansão do trabalho remoto provocaria uma redução permanente da demanda por escritórios não se confirmou de forma generalizada. Setores como financeiro e tecnologia continuam entre os principais responsáveis pela ocupação dos espaços corporativos.
Ao mesmo tempo, o papel do escritório mudou. Em vez de ser dimensionado simplesmente para acomodar toda a força de trabalho, o ambiente corporativo passou a ser associado a atividades de colaboração, interação, cultura organizacional e experiência dos funcionários.
“Depois da pandemia, o escritório precisou responder a uma pergunta diferente: por que as pessoas precisam estar aqui? Isso fez com que qualidade, serviços, tecnologia e experiência ganhassem importância. O espaço precisa oferecer algo que justifique a presença física”, afirma Cardoso.
Localização segue relevante, mas qualidade pesa mais
A localização continua entre os principais fatores considerados na escolha de um imóvel corporativo, mas deixou de ser analisada isoladamente. Qualidade construtiva, eficiência energética, infraestrutura, serviços, certificações e gestão do empreendimento passaram a ter maior peso nas decisões.
O MarketBeat identifica uma migração da ocupação para edifícios de alta especificação técnica e localizados em áreas centrais, em detrimento de imóveis mais antigos ou periféricos.
São Paulo permanece como o mercado mais caro entre os analisados, com preço médio de US$ 28,62 por m² ao mês, alta de 11,1% em um ano. Na capital paulista, a Faria Lima aparece como principal referência de preços, com R$ 293 por m² ao mês, enquanto Vila Olímpia registrou a maior alta no trimestre.
A disponibilidade limitada nos principais corredores também estimula a procura por regiões próximas, como Pinheiros e Rebouças, nos arredores da Marginal Pinheiros, além de Chucri Zaidan, Berrini e Chácara Santo Antônio.
“Em mercados muito disputados, como São Paulo, a localização continua tendo um peso enorme, mas ela precisa vir acompanhada de um produto que entregue aquilo que o ocupante espera. O preço só se sustenta quando o desempenho do ativo acompanha esse valor”, afirma Cardoso.
Menos espaços disponíveis, preços maiores
A combinação de demanda consistente e oferta nova limitada contribuiu para a redução da vacância em diferentes mercados latino-americanos.
Bogotá apresentou a menor taxa entre os mercados analisados, com 5,4%, seguida por Lima, com 8,6%, e Santiago, com 8,9%. São Paulo encerrou o semestre com vacância de 11,4%.
A menor disponibilidade também se refletiu nos preços. Bogotá teve a maior valorização anual da região, de 32,3%, chegando a US$ 26,60 por m² ao mês. São Paulo registrou alta de 11,1%, enquanto Santiago avançou 9,9%.
O cenário tende a fortalecer a posição dos proprietários dos imóveis mais procurados. Com menos espaços competitivos disponíveis, esses ativos passam a ter maior poder de negociação em um mercado no qual as empresas priorizam qualidade e localização.
Custo de capital aumenta seletividade dos investidores
Do lado da oferta, os juros e o custo de capital mais elevados não interromperam os investimentos, mas tornaram a seleção de projetos mais rigorosa.
A entrega de novos escritórios de alto padrão ficou bem abaixo dos picos observados entre 2020 e 2021. O movimento reflete uma postura mais cautelosa dos desenvolvedores diante das condições de financiamento e da necessidade de reduzir riscos.
Nesse ambiente, a pré-locação ganha importância. O mecanismo permite aumentar a previsibilidade de novos empreendimentos e reduzir parte do risco associado ao desenvolvimento, principalmente em mercados nos quais a demanda está concentrada em determinados padrões de imóvel.
“O investidor hoje precisa acertar o nicho, o timing e o ativo. O capital está mais caro e, portanto, a margem para erro diminuiu. Isso faz com que a leitura da demanda seja cada vez mais importante antes de tirar um projeto do papel”, explica Cardoso.
Mercados seguem em ritmos diferentes
Apesar da tendência de maior seletividade, os mercados latino-americanos apresentam comportamentos distintos. A absorção líquida regional totalizou 312.659 m² no primeiro semestre de 2026, queda de 13,3% em relação ao mesmo período do ano anterior.
Segundo a Cushman & Wakefield, a redução está relacionada principalmente à normalização após dois semestres excepcionalmente fortes em alguns mercados, e não necessariamente a uma retração estrutural da demanda.
A Cidade do México liderou a absorção líquida, com 113.729 m², seguida por São Paulo, com 58.953 m². Lima teve o maior crescimento relativo, de 172,7% na comparação anual.
Para os próximos ciclos, a atividade deve continuar em velocidades diferentes entre os mercados. Bogotá, que combina baixa vacância e oferta limitada, pode ganhar dinamismo com a entrada de novos empreendimentos. São Paulo e Cidade do México, por sua vez, podem responder mais rapidamente a mudanças nas condições de capital.
No Brasil, uma eventual melhora das condições de custo de capital pode ampliar o universo de investidores e favorecer novas decisões no setor. O impacto sobre o desenvolvimento imobiliário, porém, também dependerá das condições de financiamento e da percepção de risco.
“O que vemos é um mercado mais disciplinado. A demanda continua existindo, mas ocupantes e investidores estão fazendo escolhas mais criteriosas. E, nesse novo ciclo, qualidade e eficiência são cada vez mais determinantes para definir quem ganha espaço”, conclui Cardoso.
Foto: Divulgação Cushman & Wakefield