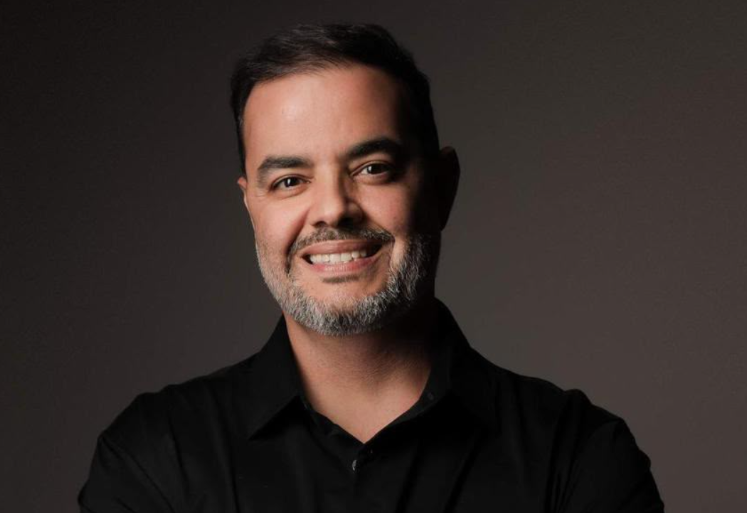
Julio Cesar Silva, especialista em financiamento imobiliário nos Estados Unidos. Foto: Divulgação
Histórico de aluguel, organização financeira e planejamento antecipado podem aumentar as chances de aprovação para a compra da casa própria
Construir um histórico financeiro nos Estados Unidos está entre as principais preocupações de brasileiros que chegam ao país com o objetivo de comprar um imóvel. Embora o histórico de crédito tenha peso importante na análise das instituições financeiras, ter pouco tempo de vida financeira nos EUA não significa, necessariamente, que o comprador precise esperar anos para buscar um financiamento.
De acordo com Julio Cesar Silva, especialista em financiamento imobiliário nos Estados Unidos, o crédito é apenas um dos elementos considerados durante a avaliação de um cliente. Dependendo do programa escolhido, também podem entrar na análise fatores como renda, estabilidade profissional, valor disponível para entrada, reservas financeiras, relação entre renda e dívidas e documentação apresentada.
“Ter um histórico de crédito curto nos Estados Unidos não significa automaticamente que a pessoa não vai conseguir financiar um imóvel. Existem programas diferentes para perfis diferentes, inclusive para clientes que ainda estão construindo seu histórico no país”, explica Julio.
Como começar a construir crédito
Para brasileiros que acabaram de chegar aos Estados Unidos, uma das possibilidades para iniciar a construção do histórico financeiro é o uso de um secured credit card, modalidade de cartão garantida por um depósito realizado pelo próprio cliente.
A utilização responsável do cartão, com controle dos gastos e pagamento das faturas dentro do prazo, pode contribuir para a formação do histórico de crédito. Por outro lado, o especialista alerta que abrir diversas linhas de crédito em um curto período ou assumir dívidas apenas para tentar aumentar o score pode ter efeito contrário e prejudicar a capacidade futura de financiamento.
A recomendação é construir o histórico de maneira gradual, mantendo as contas organizadas e evitando compromissos financeiros que não sejam necessários.
Histórico de aluguel também pode ajudar
Outro aspecto que pode contribuir para a análise do comprador é o histórico de pagamento do aluguel. Em determinados programas de financiamento, a comprovação de pelo menos 12 meses de pagamentos realizados pontualmente pode ajudar a demonstrar responsabilidade na administração das despesas mensais de moradia.
Para isso, a forma como o aluguel é pago também pode fazer diferença.
“Uma orientação importante é evitar o pagamento do aluguel em dinheiro. O ideal é utilizar cheque, transferência bancária ou pagamento eletrônico, porque essas formas permitem comprovar que os valores foram pagos todos os meses e dentro do prazo”, orienta Julio.
Quando o aluguel é pago em espécie e não existe documentação adequada, pode ser mais difícil comprovar a regularidade dos pagamentos. Por isso, mesmo quem ainda não pensa em comprar um imóvel imediatamente pode começar a organizar sua vida financeira desde os primeiros meses no país.
Origem do dinheiro também entra na análise
Outro ponto que merece atenção é a procedência dos recursos utilizados na compra. Durante o processo de financiamento, não basta demonstrar que o comprador possui dinheiro suficiente para a entrada e para suas reservas financeiras.
Em determinadas situações, também pode ser necessário comprovar a origem dos recursos e explicar movimentações realizadas nas contas bancárias.
“Não é somente quanto dinheiro você tem que importa. Muitas vezes também precisamos entender e documentar de onde aquele recurso veio. Por isso, é importante evitar movimentações financeiras difíceis de comprovar”, afirma Julio.
A organização financeira, portanto, vai além de manter um saldo disponível. Extratos bancários, comprovantes, documentos e registros das movimentações podem ser importantes durante a análise.
Planejamento pode começar antes da procura pelo imóvel
Entre as principais recomendações para quem pretende comprar uma propriedade nos Estados Unidos estão o pagamento das contas em dia, a redução de dívidas desnecessárias, a organização dos documentos financeiros e a formação de uma reserva para a aquisição.
Segundo Julio, o planejamento ideal deve começar antes mesmo de o comprador iniciar a busca pela casa.
Uma análise realizada com seis meses ou até um ano de antecedência pode ajudar a identificar eventuais pontos que precisam ser ajustados, além de permitir a definição de uma estratégia de financiamento mais adequada ao perfil do comprador.
“Não espere encontrar a casa para conversar com um profissional de financiamento. Ter pouco tempo de histórico nos Estados Unidos pode limitar algumas opções, mas não significa necessariamente que o brasileiro precise adiar o sonho da casa própria”, conclui.
Para os brasileiros que chegam aos Estados Unidos pensando em construir patrimônio, a principal lição é que o planejamento financeiro deve começar antes da compra. Crédito, renda, histórico de pagamentos, reservas e documentação formam um conjunto que pode ser determinante na hora de buscar as melhores alternativas disponíveis.