Após 12 anos na Mercedes-Benz, profissional migrou para o mercado imobiliário e passou a defender a educação financeira como ferramenta essencial para corretores que desejam transformar comissões em patrimônio
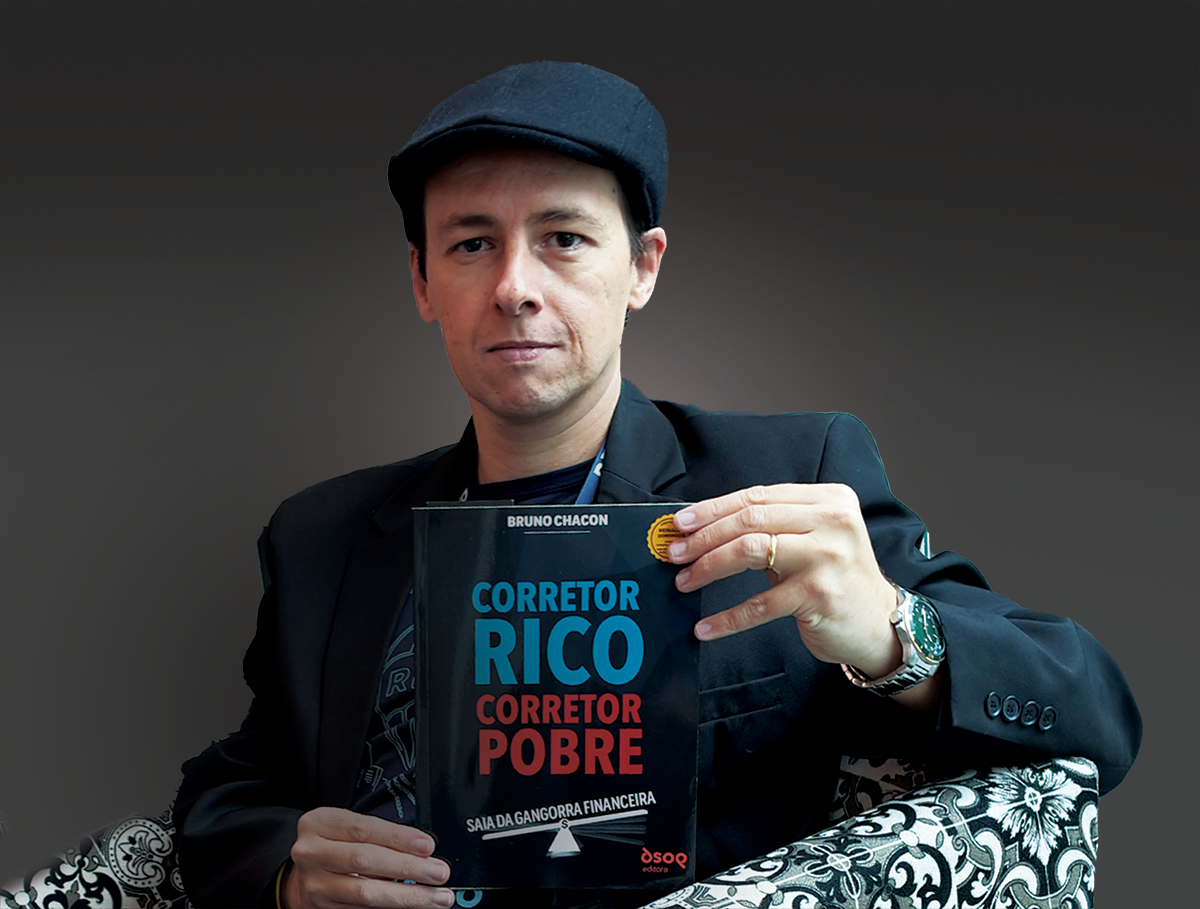
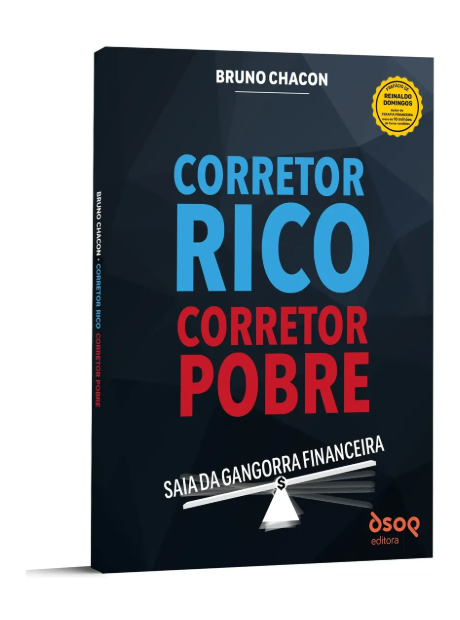
O mercado imobiliário é conhecido pelas oportunidades de ganhos expressivos, mas alcançar bons resultados em vendas não significa, necessariamente, conquistar estabilidade financeira. Para Bruno Chacon, corretor de imóveis, educador financeiro, palestrante e autor do livro Corretor Rico, Corretor Pobre: Saia da Gangorra Financeira, o verdadeiro desafio de muitos profissionais do setor está em aprender a administrar o dinheiro que recebem.
Sua própria trajetória ajuda a explicar essa visão. Antes de construir carreira no mercado imobiliário, Bruno trabalhou durante 12 anos na Mercedes-Benz como operador de máquinas. Na empresa, tinha salário fixo, benefícios e previsibilidade financeira. A decisão de mudar de profissão exigiu uma transformação de mentalidade, principalmente para lidar com a renda variável.
“A principal mudança foi entender que eu precisava assumir o protagonismo da minha própria carreira e da minha vida financeira”, afirma.
Ao ingressar no mercado imobiliário, percebeu que trabalhar muito e vender imóveis não seriam suficientes. Era necessário desenvolver uma mentalidade empreendedora, baseada em disciplina, aprendizado e responsabilidade sobre os próprios resultados.
A diferença entre ganhar dinheiro e construir patrimônio
Um dos principais problemas identificados por Bruno entre os corretores é a dificuldade de transformar comissões em patrimônio. Segundo ele, muitos profissionais conseguem alcançar ganhos expressivos, mas acabam comprometendo a renda com o aumento do padrão de vida.
O comportamento costuma se repetir: depois de receber uma comissão elevada, o corretor assume novas despesas, compra um carro melhor ou aumenta seus compromissos financeiros, considerando que terá ganhos semelhantes nos meses seguintes.
“O problema é que a comissão é variável, mas as contas são fixas”, observa.
Para Bruno, o erro está em confundir uma comissão extraordinária com uma renda recorrente. Um profissional pode receber R$ 20 mil, R$ 30 mil ou R$ 50 mil em uma venda e passar dois ou três meses sem receber outra comissão.
Essa instabilidade pode comprometer não apenas a organização financeira, mas também o desempenho profissional. Quando está endividado e pressionado pelas contas, o corretor pode passar a aceitar qualquer oportunidade, em vez de selecionar os negócios mais adequados.
“Vender muito não significa necessariamente enriquecer. O verdadeiro sucesso acontece quando você consegue transformar suas comissões em patrimônio, tranquilidade e liberdade financeira”, destaca.
Planejamento financeiro para quem vive de renda variável
Na avaliação do especialista, o planejamento financeiro do corretor precisa considerar o ano inteiro, e não apenas os ganhos de determinado mês. Isso significa conhecer o custo anual da estrutura familiar e profissional, estabelecer limites de despesas e construir uma reserva capaz de sustentar períodos sem recebimentos.
Bruno recomenda que os profissionais desenvolvam o hábito de separar uma porcentagem de cada comissão recebida. Dependendo da realidade financeira, essa parcela pode representar 10%, 20% ou 30% dos ganhos.
A reserva de emergência também ocupa lugar central em sua orientação. Ele recomenda o equivalente a seis meses de despesas pessoais e um ano de despesas profissionais, considerando as particularidades de quem trabalha com comissões.
Outro ponto importante é estabelecer previamente o destino do dinheiro. Para ele, cada comissão deve contemplar quatro objetivos: manutenção da estrutura pessoal e familiar, reserva de emergência, investimentos para o futuro e reinvestimento na carreira.
Isso inclui capacitação, marketing, networking, ferramentas de trabalho e relacionamento com clientes. Entretanto, o investimento profissional não deve impedir a construção do patrimônio pessoal.
“O corretor precisa investir na máquina que produz dinheiro, mas também precisa fazer com que o dinheiro produzido comece a trabalhar por ele”, explica.
A cultura da ostentação no mercado imobiliário
Outro aspecto abordado por Bruno é a relação entre o mercado imobiliário e a aparência de sucesso. Por trabalhar diariamente com imóveis de alto padrão e estilos de vida sofisticados, alguns profissionais acabam confundindo aquilo que vendem com aquilo que precisam consumir.
A pressão para demonstrar prosperidade diante de clientes, colegas e pessoas próximas pode levar a decisões financeiras pouco sustentáveis.
“Existe uma diferença enorme entre parecer rico e ser rico”, afirma.
Na visão do educador financeiro, ter um carro importado, roupas caras e frequentar restaurantes sofisticados não representa necessariamente riqueza, especialmente quando esses gastos estão associados a financiamentos e à ausência de patrimônio.
Para ele, a verdadeira conquista está na possibilidade de escolher como viver, ter tranquilidade financeira, aproveitar a família e viajar sem depender da próxima comissão.
Metodologia DSOP e educação financeira
Na construção de seu trabalho, Bruno também utiliza como referência a Metodologia DSOP, desenvolvida por Reinaldo Domingos. A proposta é baseada em quatro pilares: Diagnosticar, Sonhar, Orçar e Poupar.
O primeiro passo consiste em diagnosticar a realidade financeira, identificando receitas, despesas e compromissos. Em seguida, é necessário estabelecer sonhos e objetivos, como comprar um imóvel, quitar dívidas, viajar com a família ou conquistar independência financeira.
O terceiro pilar é o orçamento, que permite organizar os recursos de acordo com as prioridades. Por último, está o hábito de poupar, reservando dinheiro para os objetivos antes de direcioná-lo ao consumo.
A metodologia, segundo Bruno, ajuda a colocar os sonhos no centro das decisões financeiras, em vez de priorizar apenas o consumo imediato.
O papel das imobiliárias na formação dos profissionais
A educação financeira também deveria fazer parte da preparação oferecida pelas imobiliárias às suas equipes. Essa é outra defesa de Bruno, que considera insuficiente investir apenas em técnicas de vendas, prospecção, negociação e atendimento.
Para ele, profissionais financeiramente organizados têm melhores condições de enfrentar períodos de menor movimento, manter a produtividade e permanecer no mercado.
“Uma imobiliária de sucesso não deve se preocupar apenas com quantos imóveis seus corretores vendem. Deve se preocupar também com a saúde financeira dos seus corretores”, ressalta.
Bruno realiza palestras em imobiliárias pelo país e utiliza o livro Corretor Rico, Corretor Pobre: Saia da Gangorra Financeira como ferramenta para ampliar a discussão sobre o tema.
Além da corretagem, também atua como palestrante e educador financeiro, investe e trabalha com consórcios há mais de 12 anos. Ele acredita que diversificar fontes de renda pode contribuir para a independência financeira, mas ressalta que o profissional precisa avaliar se outras atividades não prejudicarão seu foco na principal fonte de ganhos.
Como saber se o corretor está realmente enriquecendo?
Para Bruno, o volume de vendas e o total de comissões recebidas não são indicadores suficientes para medir o crescimento financeiro de um profissional.
Ele recomenda acompanhar cinco indicadores: patrimônio líquido, reserva financeira, taxa de poupança, renda passiva e custo de vida.
Esses dados permitem identificar quanto o profissional realmente possui, quantos meses consegue manter sua estrutura sem receber comissões, qual percentual da renda consegue guardar e quanto recebe de seus investimentos e patrimônios.
“Riqueza não é quanto dinheiro passa pela sua conta bancária. É quanto dinheiro permanece com você e trabalha a seu favor”, resume.
Um plano de 90 dias para mudar a relação com o dinheiro
Como proposta prática, Bruno sugere que os corretores comecem uma transformação financeira em três etapas, distribuídas ao longo de 90 dias.
Nos primeiros 30 dias, a orientação é realizar um diagnóstico completo, registrando receitas, despesas, dívidas e o custo real do padrão de vida.
Nos 30 dias seguintes, o profissional deve estabelecer objetivos financeiros, organizar um orçamento compatível com a renda variável e começar a separar parte das comissões para a reserva de emergência.
Nos últimos 30 dias, o foco passa a ser a consolidação dos hábitos: acompanhar resultados, controlar gastos, revisar metas e desenvolver uma rotina de poupança e investimentos.
Bruno ressalta que ninguém ficará rico em apenas três meses, mas considera esse período suficiente para iniciar uma mudança significativa na maneira de administrar o dinheiro.
Seu principal argumento é que o sucesso de um corretor não deve ser medido apenas pela quantidade de imóveis vendidos, mas também pela capacidade de transformar os resultados profissionais em segurança e patrimônio.
“Não faz sentido passar a vida inteira trabalhando para ganhar dinheiro e não conseguir desfrutar da vida que esse dinheiro poderia proporcionar”, conclui.